
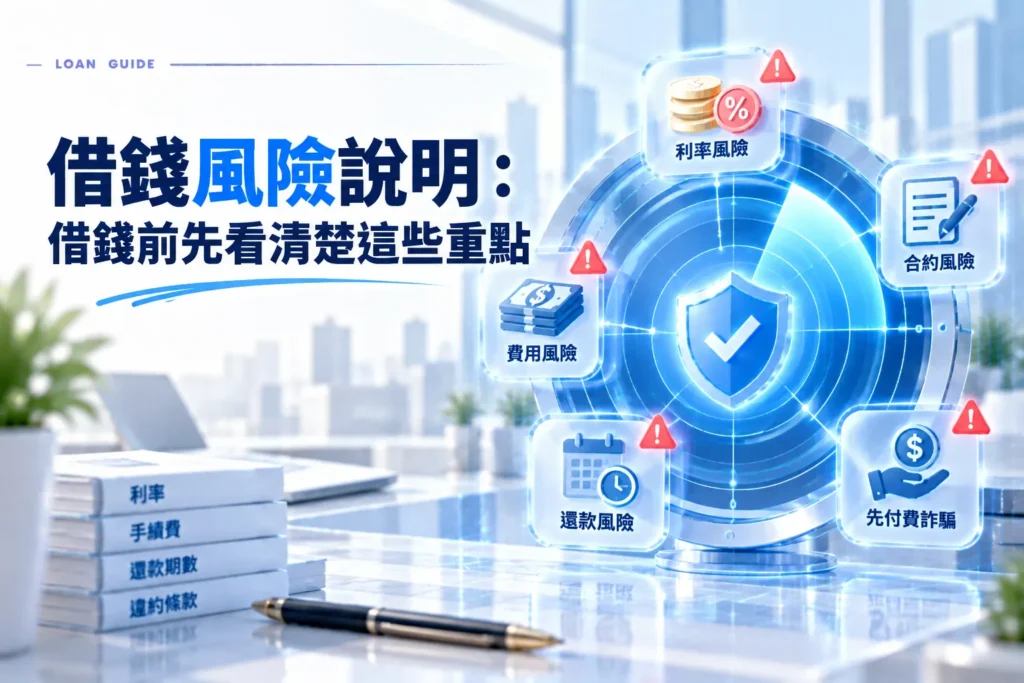
借錢本身不是問題,風險通常來自「借之前沒看清楚條件」與「借到不適合自己的方案」。常見風險包括利率與費用不透明、還款壓力超出負擔、提前清償或違約條款不利,以及要求先付手續費或保證金的詐騙。先核對利率、總費用、還款期數、違約與提前清償規則,並避免任何要求先匯款的借款方式;若有疑慮,先停下來並撥打 165 求證。
如果你正在比較不同借款方式,可以先看 全台借錢網官網 的資訊型內容,再回頭核對自己的需求與條件,會比較容易判斷哪一種方案適合。
借錢風險是什麼?先分清楚「借款」與「借錯方式」
借錢風險說明,重點不只在利息高不高,而是整體條件會不會讓你後面還不起、還得不划算,甚至遇到詐騙。很多問題不是不能借,而是借之前沒有把費用、合約、還款方式看清楚。
換句話說,真正的風險常常不是「借錢」本身,而是借到不透明、太急、或不適合自己現金流的方案。
常見借錢風險有哪些
- 利率看起來低,但加上手續費、帳管費後,總成本變高。
- 還款期數太短,月付金過高,容易壓縮生活支出與緊急預備金。
- 違約金、提前清償費、延遲繳款費等條款不清楚,之後容易多付錢。
- 個資外洩或被要求提供過多資料,增加後續被騷擾或冒用的風險。
- 先付費、先保證金、先匯款等情況,常見於高風險借款或詐騙。
如果你看到的只是「低利」兩個字,卻沒有完整說明費用與條件,通常就要提高警覺。總成本往往比單看利率更重要。
借錢前一定要核對的 5 個重點
- 利率是否清楚標示:是年利率、月利率,還是只寫「最低起」?
- 總費用是否完整:包含手續費、帳管費、開辦費、代辦費等。
- 還款方式與期數是否能負擔:每月還款金額要放進自己的收入與固定支出一起算。
- 提前清償與違約條款:提早還完會不會收費?晚繳會怎麼算?
- 是否有正式合約與可查證資訊:至少要能確認對方身分、條件與書面內容。
你也可以搭配 利率與費用核對 的方式,把不同方案放在同一標準下看,才不會被單一數字誤導。
哪些借錢條件最容易被忽略
很多人第一次借錢,最常忽略的是「看起來不多的小費用」。例如帳管費、開辦費、代辦費、違約金,單看金額可能不大,但加總後會明顯拉高借款成本。
另一個常被忽略的是還款節奏。月付金如果剛好卡在你每月收入的邊緣,一旦遇到臨時支出,就很容易出現延遲繳款,後續費用也可能跟著增加。
還有一點是契約內容。借錢契約注意事項不只是簽名而已,還要看清楚是否有提前清償限制、違約計算方式、以及是否允許你保留合約副本。
如何判斷借款方案是否適合自己
判斷適不適合,最實際的方法不是看「能不能借到」,而是看「借了之後會不會影響生活」。你可以先問自己三件事:
- 每月固定還款後,還剩多少可用現金?
- 如果收入短期下降,是否還撐得住?
- 這筆錢是必要支出、整合負債,還是只是想先補洞?
如果答案顯示你已經接近收支平衡,通常就不適合再增加壓力。比較好的做法,是先比較不同方案的條件,再決定要不要借,像是先看 信用貸款比較 類型的資訊,再評估自己的承受度。
哪些情況要直接停下來
- 要求先付手續費或保證金。
- 一直強調保證過件、保證低利、保證秒撥,卻不提供完整條件。
- 不願提供書面資料或合約,只想用口頭說明帶過。
- 催促你立刻決定,不給你時間比較或回家看內容。
- 只要你提供身分證、存摺、提款卡等敏感資料,卻說不清用途。
這些情況都不應該當成正常流程。只要對方一直催、一直要你先匯款,風險就已經很高。
如果已經遇到可疑借款,該怎麼處理
- 先停止匯款,也先不要再提供敏感資料。
- 保留對話紀錄、帳號、網址、合約截圖與匯款資訊。
- 有疑慮先打 165 求證,確認是不是詐騙或高風險行為。
- 再回頭比較合法、條件透明的方案,不要急著補救式借款。
如果你還沒決定要不要借,先看 借錢申請方式 會比較安全,因為你可以先知道正常流程長什麼樣子,再去比對對方說法是否合理。
如何用比較方式降低借錢風險
降低風險的核心,就是不要只比「能不能借」,而是要把利率、總費用、還款壓力、合約條款一起看。先比利率,再比總費用,最後比自己能不能負擔,順序不能反過來。
如果一個方案條件寫得很漂亮,但資訊不完整、流程不透明,通常就不值得急著進行。相反地,條件清楚、文件完整、能讓你慢慢核對的方案,通常更適合拿來比較。
借錢前先看風險,才知道自己適不適合借
借錢不是不能碰,而是要先確認風險是否在你能承受的範圍內。你只要記住三件事:看總費用,不只看利率;看月付金,不只看可借額度;看合約,不只看口頭說法。
如果你現在還在比較階段,先把條件看懂,再決定要不要申請,會比事後補救更安全。遇到要求先付費、條件不清楚、或一直催你決定的情況,先停下來,必要時直接撥打 165。
想繼續核對資訊,可以先從 全台借錢網官網 的比較與防詐內容開始,再依自己的需求判斷是否適合借款。